Domain fachanwalt-katalog.de kaufen?
Wir ziehen mit dem Projekt
fachanwalt-katalog.de um.
Sind Sie am Kauf der Domain
fachanwalt-katalog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwalt-katalog.de kaufen?
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **


Ähnliche Suchbegriffe für Umsatzsteuerfrei
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei:
-
Rechtsberater für Vermieterinnen und Vermieter, Ratgeber von Klaus PfeifferDer Rechtsberater für Vermieterinnen und Vermieter bietet eine umfassende und verständliche Einführung in die komplexen Aspekte des Mietrechts. Verfasst von Mietrechtsexperte Klaus Pfeiffer, richtet sich dieses Werk an Vermieterinnen und Vermieter, die sich in der Vielzahl von Regelungen und Bestimmungen des Mietrechts orientieren möchten. Anhand von praxisnahen Fallbeispielen und anschaulichen Grafiken werden zentrale Themen wie die zulässige Mietzinshöhe, Kündigungsfristen, Betriebskostenabrechnungen sowie die Instandhaltung von Mietobjekten behandelt. Die vierte, aktualisierte Auflage enthält zudem neue Kapitel zu aktuellen Judikaturentscheidungen, Informationen über Gerichtsverfahren und das neue Maklerrecht. Auch die Themen Dekarbonisierung und der Umstieg auf erneuerbare Energien werden behandelt, um Vermieterinnen und Vermietern die notwendigen Informationen zur Verfügung zu stellen, die sie für eine rechtssichere Vertragsgestaltung benötigen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für Erbrecht, Fachbücher von Thomas Wachter, Michael BonefeldDer Fachanwalt für Erbrecht ist ein umfassendes Nachschlagewerk, das sich an Fachanwälte und angehende Juristinnen und Juristen im Bereich Erbrecht richtet. In der überarbeiteten und erweiterten 4. Auflage bietet das Buch eine praxisnahe Darstellung der relevanten Themen und rechtlichen Grundlagen, die für die Mandatsführung im Erbrecht von Bedeutung sind. Es behandelt nicht nur die Grundlagen des Erb- und Pflichtteilsrechts, sondern beleuchtet auch die Schnittstellen zu angrenzenden Rechtsgebieten wie Familienrecht, Gesellschaftsrecht, Sozialrecht und Steuerrecht. Die Autorenschaft besteht aus renommierten Fachleuten, die ihre Expertise in die Erstellung des Werkes eingebracht haben. Ein besonderes Merkmal ist der Anhang mit Übungsklausuren und Lösungen, die speziell für die Fachanwaltsprüfung konzipiert wurden. Dieses Werk ist somit ein unverzichtbarer Begleiter für alle, die sich im Fachanwaltslehrgang Erbrecht weiterbilden möchten.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
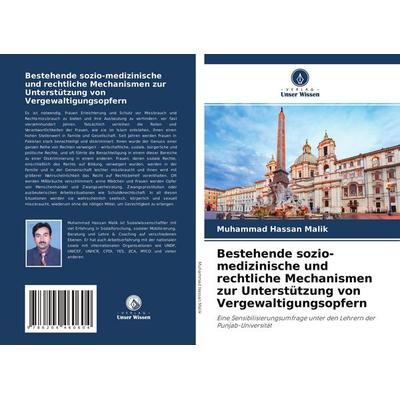
Bestehende sozio-medizinische und rechtliche Mechanismen zur Unterstützung von Vergewaltigungsopfern, Taschenbuch von Muhammad Hassan Malik, VerlagBestehende Sozio-medizinische Und Rechtliche Mechanismen Zur Unterstützung Von Vergewaltigungsopfern, Taschenbuch Von Muhammad Hassan Malik, Verlag Unser Wissen, 978-620-4-46060-4, Seitenanzahl: 10859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **

Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
Ist gebrauchte Ware aus Japan zoll- und umsatzsteuerfrei?
Nein, gebrauchte Ware aus Japan ist nicht automatisch zoll- und umsatzsteuerfrei. Die Einfuhrbestimmungen und -gebühren variieren je nach Land und Art der Ware. Es ist ratsam, sich vor dem Kauf über die spezifischen Regelungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei:
-
Das Dosenpfand - Rechtliche Grundlagen und juristische Probleme, Taschenbuch von Daniel Grosman, GRIN, 978-3-656-07381-9Das Dosenpfand - Rechtliche Grundlagen Und Juristische Probleme, Taschenbuch Von Daniel Grosman, Grin, 978-3-656-07381-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensinterne Rechtsberatung, Fachbücher von Christian HerlesNeben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z. B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z. B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsberater für Vermieterinnen und Vermieter, Ratgeber von Klaus PfeifferDer Rechtsberater für Vermieterinnen und Vermieter bietet eine umfassende und verständliche Einführung in die komplexen Aspekte des Mietrechts. Verfasst von Mietrechtsexperte Klaus Pfeiffer, richtet sich dieses Werk an Vermieterinnen und Vermieter, die sich in der Vielzahl von Regelungen und Bestimmungen des Mietrechts orientieren möchten. Anhand von praxisnahen Fallbeispielen und anschaulichen Grafiken werden zentrale Themen wie die zulässige Mietzinshöhe, Kündigungsfristen, Betriebskostenabrechnungen sowie die Instandhaltung von Mietobjekten behandelt. Die vierte, aktualisierte Auflage enthält zudem neue Kapitel zu aktuellen Judikaturentscheidungen, Informationen über Gerichtsverfahren und das neue Maklerrecht. Auch die Themen Dekarbonisierung und der Umstieg auf erneuerbare Energien werden behandelt, um Vermieterinnen und Vermietern die notwendigen Informationen zur Verfügung zu stellen, die sie für eine rechtssichere Vertragsgestaltung benötigen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
-
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **
-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
Ähnliche Suchbegriffe für Umsatzsteuerfrei
-
Der Fachanwalt für Erbrecht, Fachbücher von Thomas Wachter, Michael BonefeldDer Fachanwalt für Erbrecht ist ein umfassendes Nachschlagewerk, das sich an Fachanwälte und angehende Juristinnen und Juristen im Bereich Erbrecht richtet. In der überarbeiteten und erweiterten 4. Auflage bietet das Buch eine praxisnahe Darstellung der relevanten Themen und rechtlichen Grundlagen, die für die Mandatsführung im Erbrecht von Bedeutung sind. Es behandelt nicht nur die Grundlagen des Erb- und Pflichtteilsrechts, sondern beleuchtet auch die Schnittstellen zu angrenzenden Rechtsgebieten wie Familienrecht, Gesellschaftsrecht, Sozialrecht und Steuerrecht. Die Autorenschaft besteht aus renommierten Fachleuten, die ihre Expertise in die Erstellung des Werkes eingebracht haben. Ein besonderes Merkmal ist der Anhang mit Übungsklausuren und Lösungen, die speziell für die Fachanwaltsprüfung konzipiert wurden. Dieses Werk ist somit ein unverzichtbarer Begleiter für alle, die sich im Fachanwaltslehrgang Erbrecht weiterbilden möchten.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestehende sozio-medizinische und rechtliche Mechanismen zur Unterstützung von Vergewaltigungsopfern, Taschenbuch von Muhammad Hassan Malik, VerlagBestehende Sozio-medizinische Und Rechtliche Mechanismen Zur Unterstützung Von Vergewaltigungsopfern, Taschenbuch Von Muhammad Hassan Malik, Verlag Unser Wissen, 978-620-4-46060-4, Seitenanzahl: 10859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Unbewusste im Rechtsstreit, Fachbücher von Alexander SchallDieses Buch stellt die Frage, was mit Rechtsberufen und juristisch arbeitenden Personen geschehen würde, wenn diese ihre juristische Methodik, ihren Horizont und ihre Werkzeuge um psychoanalytische Erkenntnisse erweitern und das Unbewusste in ihrem Dasein und in ihren Wirkungen zur Kenntnis nehmen und verstehen würden. Rechtliche Konflikte und Prozesse könnten dadurch abgekürzt, effizienter gemacht und sogar vermieden werden. Zuerst diskutiert der Autor organisatorische und psychodynamische Konzepte im Hinblick auf das Management von Rechtsstreits. Zudem wird aufgezeigt, dass das Unbewusste den Rechtsstreit beeinflusst und juristische Konflikte auch als Stellvertreterkriege für Konflikte zwischen Menschen geführt werden. Die Bedeutung von Tatsachenarbeit und eine aufmerksame Fallanalyse wird erarbeitet. Ausgehend von der Erkenntnis, dass Jurisprudenz von angewandter Psychoanalyse profitieren kann, wird abschliessend eine neuartige psychojuristische Ausbildung für Juristen entworfen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
-
Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
-
Ist gebrauchte Ware aus Japan zoll- und umsatzsteuerfrei?
Nein, gebrauchte Ware aus Japan ist nicht automatisch zoll- und umsatzsteuerfrei. Die Einfuhrbestimmungen und -gebühren variieren je nach Land und Art der Ware. Es ist ratsam, sich vor dem Kauf über die spezifischen Regelungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.